
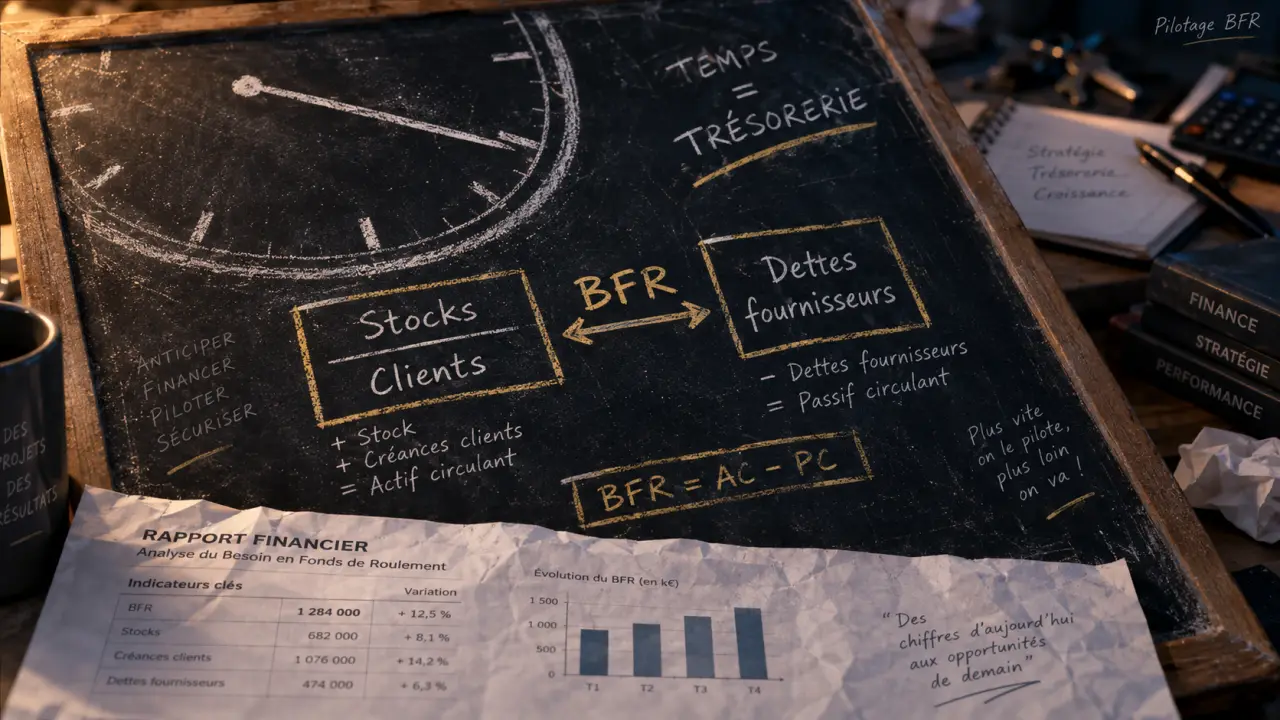
Un dirigeant me décrivait récemment sa trésorerie comme une horloge dont il ne voyait que la grande aiguille. Il savait que le temps passait, que les encaissements et les décaissements se succédaient, mais il ne percevait jamais le mécanisme fin qui tourne en dessous. Le besoin en fonds de roulement est précisément ce mécanisme caché. Il ne se lit pas sur le solde bancaire du matin, il se calcule. Et c’est justement parce qu’il ne se voit pas directement qu’il piège autant d’entreprises en croissance.
Ce que mesure réellement le besoin en fonds de roulement
Le besoin en fonds de roulement, souvent abrégé BFR, correspond au décalage de trésorerie entre le moment où une entreprise paie ses charges d’exploitation (achats, salaires, charges sociales) et le moment où elle encaisse le paiement de ses clients. Ce décalage existe dans presque toutes les activités, à des degrés très différents selon le secteur et le modèle commercial.
La formule et ce qu’elle cache
On calcule généralement le BFR comme la somme des stocks et des créances clients, moins les dettes fournisseurs. Cette formule est simple à écrire sur un tableau blanc, mais elle cache une réalité plus subtile : chaque poste évolue à son propre rythme, et c’est la vitesse relative de ces rythmes qui détermine si le BFR va croître ou se résorber. J’ai observé le cas d’une entreprise de négoce en région, une dizaine de salariés, dont le délai de paiement clients s’est allongé de dix jours en un trimestre sans qu’aucun signal d’alarme ne se déclenche en interne. Le chiffre d’affaires progressait, le résultat comptable restait correct, mais la trésorerie se tendait silencieusement.
Pourquoi deux entreprises similaires peuvent avoir des BFR opposés
Deux entreprises du même secteur, avec un chiffre d’affaires comparable, peuvent afficher des besoins en fonds de roulement totalement différents selon leurs conditions de règlement négociées avec clients et fournisseurs. Une entreprise qui vend au comptant et paie ses fournisseurs à 60 jours peut dégager un BFR négatif : ses fournisseurs financent alors une partie de son activité. C’est le cas classique de la grande distribution. À l’inverse, une entreprise de services qui facture à 30 jours mais paie ses sous-traitants à réception aura un besoin structurel, même avec une activité rentable sur le papier.
Les erreurs de lecture les plus fréquentes
La confusion la plus répandue consiste à assimiler rentabilité et trésorerie disponible. Une entreprise peut afficher une marge nette correcte et se retrouver en tension de paiement si son BFR augmente plus vite que son excédent brut d’exploitation. Ce n’est pas un paradoxe comptable, c’est une mécanique logique dès qu’on regarde les flux plutôt que le résultat.
Confondre croissance du chiffre d’affaires et santé financière
Une hausse rapide des ventes entraîne presque toujours une hausse du BFR en valeur absolue, puisque les stocks et les créances clients augmentent avec le volume d’activité. J’ai vu une entreprise de fabrication, environ vingt-cinq salariés, doubler son chiffre d’affaires en deux ans et se retrouver au bord de la rupture de trésorerie malgré un compte de résultat flatteur. La croissance n’était pas le problème. L’absence d’anticipation du financement du décalage en était un.
Négliger la saisonnalité
Certaines activités connaissent des pics qui gonflent temporairement le BFR avant qu’il ne se résorbe. Confondre ce pic saisonnier avec une dégradation structurelle conduit soit à une inquiétude injustifiée, soit, pire, à normaliser un vrai problème sous prétexte de saisonnalité. La seule façon de trancher est de comparer le BFR à la même période sur plusieurs exercices, pas d’un mois sur l’autre.
Comment suivre l’évolution du BFR sans alourdir le pilotage
Il n’est pas nécessaire de recalculer le BFR chaque semaine avec une précision comptable absolue. Ce qui compte, c’est la tendance et sa vitesse de variation, pas le chiffre exact au centime.
Des ratios simples à suivre mensuellement
Le délai moyen de paiement clients, le délai moyen de règlement fournisseurs et la rotation des stocks en jours sont trois indicateurs qui, suivis dans le temps, donnent une image fidèle de la trajectoire du BFR sans calcul exhaustif. Une dérive de cinq à dix jours sur l’un de ces ratios, maintenue sur deux trimestres consécutifs, mérite une attention particulière, bien avant que la trésorerie elle-même ne montre un signe de faiblesse.
Anticiper plutôt que constater
L’exercice utile n’est pas de constater le BFR actuel, mais de projeter son évolution à six ou douze mois selon les hypothèses de croissance retenues. Une entreprise qui prévoit une progression de 20 % de son activité doit aussi prévoir, mécaniquement, une augmentation proportionnelle de son besoin de financement du cycle d’exploitation, sauf si elle renégocie ses conditions fournisseurs ou clients en parallèle.
Les leviers concrets pour réduire le besoin en fonds de roulement
Trois leviers agissent directement sur le BFR : la gestion des stocks, les délais de paiement clients et les délais de règlement fournisseurs. Aucun n’est anodin, et chacun comporte des limites pratiques qu’il faut connaître avant de les actionner.
Resserrer les délais clients sans perdre les clients
Réduire le délai de paiement accordé aux clients améliore immédiatement le BFR, mais cette négociation se heurte souvent à des rapports de force commerciaux défavorables, en particulier face à des clients importants en position dominante. Une solution intermédiaire consiste à proposer un escompte pour paiement rapide, dont le coût réel doit être comparé à celui du financement bancaire équivalent avant d’être généralisé.
Jouer sur les stocks sans casser la disponibilité
Réduire les stocks diminue le BFR mais augmente le risque de rupture, avec un coût commercial potentiellement supérieur à l’économie financière réalisée. L’arbitrage n’a pas de réponse universelle ; il dépend de la criticité du produit, de la fiabilité des fournisseurs et du délai de réapprovisionnement réel, pas théorique.
Le financement du BFR : une décision qui ne doit pas être improvisée
Quand le BFR structurel ne peut pas être réduit suffisamment par la négociation commerciale, il doit être financé, et ce financement doit être pensé comme un besoin permanent, pas comme un découvert ponctuel. C’est là que beaucoup d’entreprises commettent l’erreur de traiter un besoin récurrent avec un outil conçu pour l’accident de trésorerie.
Les outils les plus adaptés à un besoin structurel sont la ligne de crédit court terme dédiée au cycle d’exploitation, l’affacturage, qui transforme les créances clients en liquidité immédiate contre une commission, ou la cession Dailly. Le choix entre ces solutions dépend du coût financier réel, de l’image donnée aux clients lorsqu’un tiers intervient dans le recouvrement, et de la flexibilité nécessaire face aux variations saisonnières de l’activité. Une entreprise de prestation de services en Île-de-France, confrontée à un allongement structurel de ses délais de paiement client, a ainsi dû mobiliser près de 40 000 euros de ligne de crédit court terme pour absorber un BFR qui avait progressé de 30 % en un an, sans que cette hausse ait été anticipée dans son plan de financement initial.