
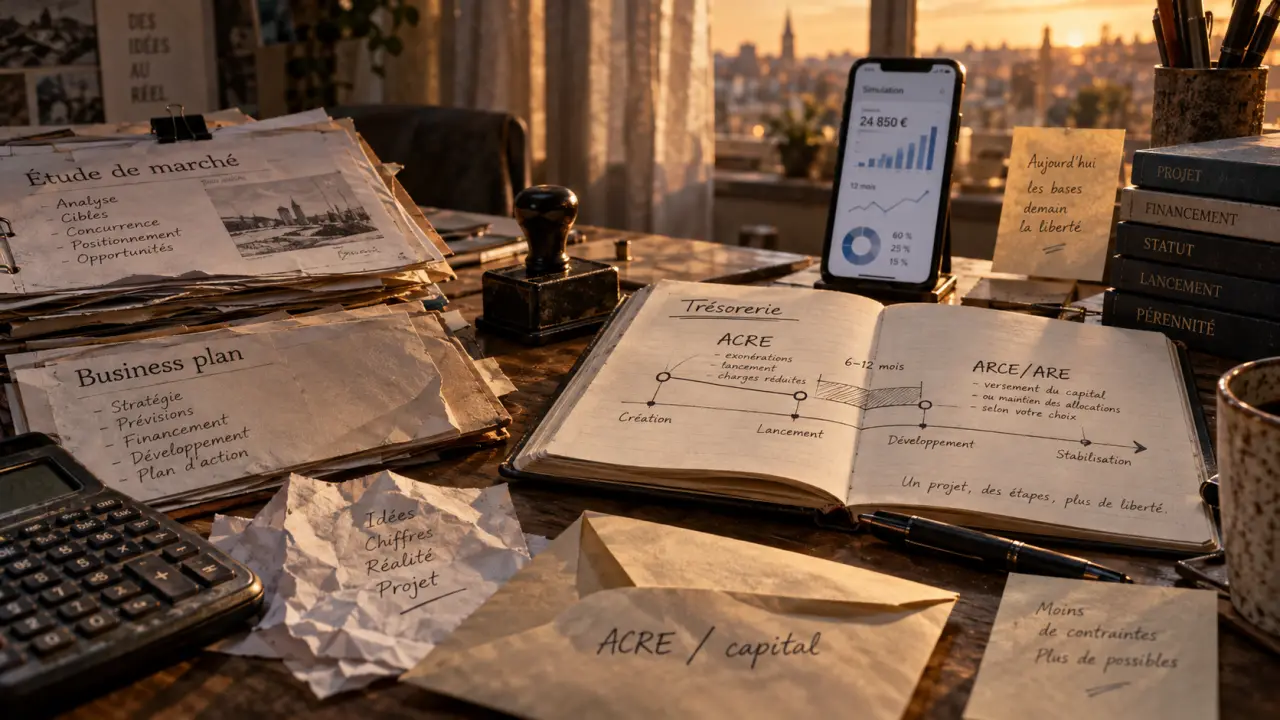
La question du financement arrive presque toujours avant celle du statut juridique ou du nom commercial. Avant de savoir comment structurer son projet, un créateur veut savoir s’il peut seulement se le permettre. Un empilement de dispositifs publics et privés existe précisément pour combler ce manque de capital initial, à condition de savoir lequel actionner, dans quel ordre, et selon quel profil.
Les aides nationales qui changent la donne au démarrage
Quatre dispositifs forment le socle sur lequel s’appuie la quasi-totalité des créateurs, quel que soit leur secteur. Ils ne se cumulent pas tous de la même façon, et chacun répond à un besoin différent : réduire les charges, sécuriser un revenu, ou tester une idée avant de s’engager pleinement.
L’ACRE, une exonération qui allège les premiers mois
L’ACRE (aide à la création ou à la reprise d’une entreprise) consiste en une exonération partielle de cotisations sociales pendant les douze premiers mois d’activité. Les textes officiels évoquent un taux de 50 % d’exonération pour les bénéficiaires concernés, avec un critère d’âge mentionné : moins de 25 ans pour certains publics éligibles. En observant plusieurs dossiers de micro-entrepreneurs, on constate que cette aide reste souvent sous-exploitée, simplement parce qu’elle n’est pas automatique : elle se demande, elle ne tombe pas du ciel. C’est un point qui revient régulièrement dans les lancements qui tournent mal, non pas un échec de l’activité elle-même, mais un oubli administratif qui alourdit une trésorerie déjà tendue.
Le CAPE, pour tester avant de trancher
Le contrat d’appui au projet d’entreprise permet de vérifier la viabilité d’une activité sous un statut protecteur, avant immatriculation complète. Sa durée peut aller jusqu’à trois ans. C’est un outil sous-utilisé par rapport à son intérêt réel : il offre un cadre juridique et un accompagnement sans forcer la bascule immédiate vers l’entreprise pleine, ce qui laisse le temps de corriger un prévisionnel mal calibré.
ARCE ou maintien de l’ARE : un choix qui ne se rattrape pas facilement
Pour un demandeur d’emploi, c’est souvent l’arbitrage le plus lourd de conséquences, et il n’a pas de bonne réponse universelle. Trop d’articles tranchent comme s’il existait une règle absolue, alors que tout dépend de la nature du projet.
L’ARCE : un capital versé en deux temps
L’ARCE transforme une partie des droits chômage restants en capital de départ, versé en deux fois à six mois d’intervalle selon les textes gouvernementaux. Les sources divergent sur le taux exact appliqué, certaines mentionnent 60 %, une autre 45 % dans un tableau isolé, ce qui justifie de vérifier le montant précis auprès de France Travail avant de bâtir un prévisionnel dessus. Ce capital a l’avantage de muscler les fonds propres dès le départ, ce qui pèse favorablement dans la discussion avec une banque.
Le maintien de l’ARE : un revenu qui continue de couler
À l’inverse, le maintien de l’ARE conserve un versement mensuel partiel pendant que l’activité démarre, sous conditions de ressources tirées de la nouvelle activité. C’est le choix logique quand le projet demande peu de capital mais traverse une période d’incertitude sur le chiffre d’affaires, une activité de service ou de conseil, typiquement. Un créateur dans l’artisanat choisira plutôt l’ARCE pour financer de l’outillage, alors qu’une personne lançant une activité de coaching aura davantage besoin du filet mensuel que du capital immédiat. La différence tient moins au montant total qu’à la nature du besoin : un investissement ponctuel appelle un capital, un revenu incertain appelle un maintien.
Les aides qui dépendent de votre situation personnelle
Au-delà du socle commun, plusieurs dispositifs ciblent des profils précis. Les repérer évite de laisser de l’argent sur la table par simple méconnaissance.
Jeunes, étudiants et entrepreneurs innovants
Le statut national d’étudiant-entrepreneur (SNEE), porté par le réseau Pépite, permet de concilier études et lancement d’activité. Pour les projets liés à l’innovation, les statuts de jeune entreprise innovante (JEI), universitaire (JEU) ou de croissance (JEC) ouvrent des allègements fiscaux et sociaux spécifiques, en lien avec Bpifrance et parfois French Tech. En outre-mer, le projet initiative-jeune (PIJ) cible les moins de 30 ans.
Femmes, seniors, personnes handicapées et bénéficiaires du RSA
Le fonds de garantie à l’initiative des femmes (FGIF) facilite l’accès au crédit bancaire pour les entrepreneures. L’AGEFIPH et Cap emploi accompagnent spécifiquement les personnes en situation de handicap, du financement jusqu’au suivi post-création. Les seniors de plus de 50 ans et les bénéficiaires du RSA disposent eux aussi de passerelles dédiées, souvent relayées par les CCI ou les CMA selon le secteur d’activité.
Ces dispositifs fonctionnent moins comme une liste figée que comme une spirale : chaque aide obtenue change la lecture que fait l’interlocuteur suivant du dossier. Une exonération ACRE accordée rassure une banque sur le sérieux administratif du porteur de projet ; le prêt bancaire obtenu facilite à son tour l’accès à une subvention régionale qui exige parfois un cofinancement déjà en place. Le mécanisme ne tourne pas en rond, il progresse en spirale, chaque tour consolidant l’adhésion du tour suivant. Comprendre cette logique d’enchaînement, plutôt que de traiter chaque aide isolément, change la façon de préparer les démarches dans le bon ordre.
Financer le reste : prêts d’honneur, garanties et microcrédit
Au-delà des aides publiques, le financement du démarrage repose largement sur l’effet de levier produit par les fonds propres. Un prêt d’honneur, accordé sans garantie personnelle et sans intérêt par des réseaux comme Initiative France ou Réseau Entreprendre, peut atteindre jusqu’à 50 000 euros selon certaines CCI, et vient renforcer la crédibilité du dossier auprès d’une banque. Le microcrédit professionnel, dont le plafond a été relevé à 17 000 euros au 1er janvier 2025 pour les entreprises de moins de trois salariés, s’adresse aux porteurs de projet exclus du crédit bancaire classique. L’ADIE est l’acteur de référence sur ce terrain. Une garantie bancaire, elle, ne verse rien directement mais rassure l’établissement prêteur en couvrant une partie du risque de défaut. C’est souvent ce maillon, discret mais décisif, qui fait basculer un dossier refusé en dossier accepté.
Aides régionales et constitution du dossier
Les conseils régionaux, départementaux et certaines communes proposent des subventions, appels à projets ou prêts d’honneur complémentaires, souvent cumulables avec les dispositifs nationaux. Leur existence et leurs critères varient fortement d’un territoire à l’autre, y compris dans les zones à régime particulier comme les QPV, ZRR ou ZFU-TE, qui ouvrent parfois des exonérations fiscales additionnelles. Le site aides-entreprises.fr et les plateformes régionales restent les points de passage pour les identifier.
Quel que soit le dispositif visé, le dossier repose sur les mêmes pièces : une étude de marché, un business plan et un prévisionnel financier cohérents entre eux. Un prévisionnel optimiste sans étude de marché solide pour l’étayer est le signal d’alarme classique relevé par les financeurs. Ce décalage est à l’origine de refus bien plus souvent que le secteur d’activité lui-même. Pour être orienté selon son profil et son projet, le passage par France Travail, une CCI, une CMA, BGE ou une mission locale reste le point d’entrée le plus fiable, ces organismes ayant une vue d’ensemble que la recherche isolée en ligne ne remplace pas.