
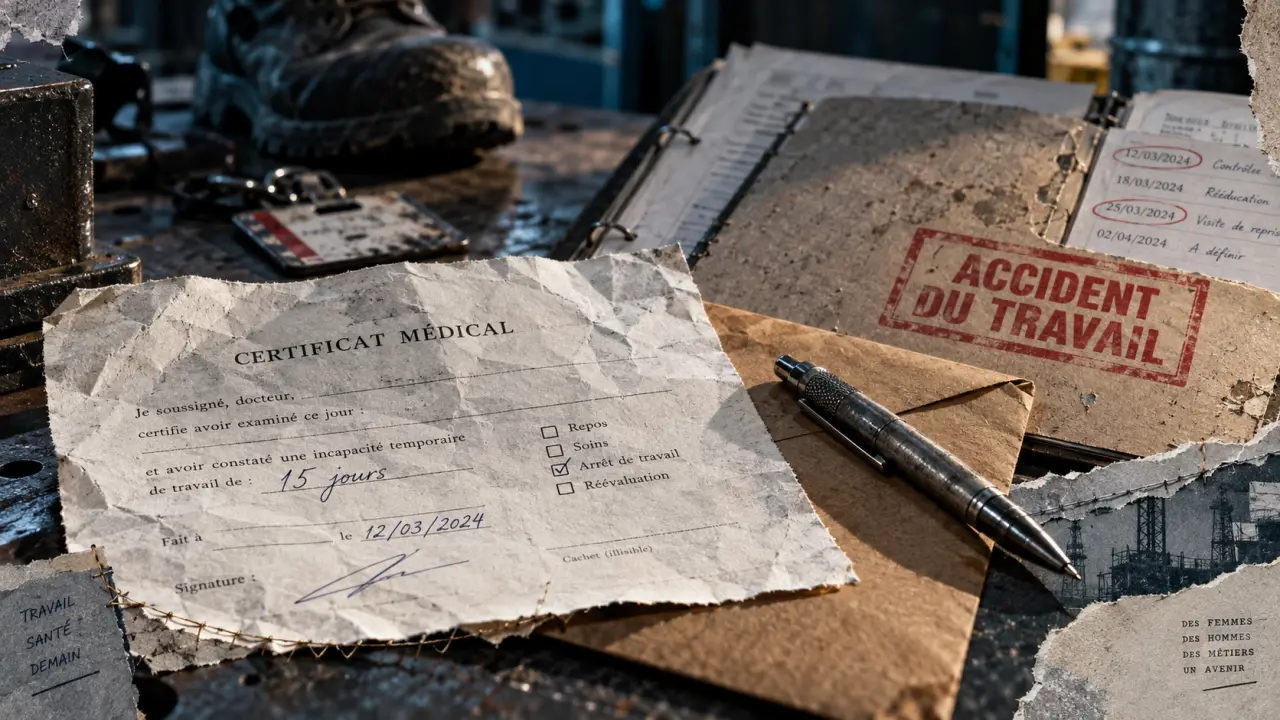
Un accident du travail ne se reconnaît pas par sa gravité. Il se reconnaît par trois éléments précis : un événement soudain, daté avec certitude, et une lésion corporelle ou psychologique qui en découle. C’est cette définition, et non l’intensité de la douleur ou l’ampleur des dégâts, qui déclenche la protection. J’ai lu plusieurs dossiers où un salarié renonçait à toute démarche parce qu’il jugeait son cas « pas assez grave », alors que le mécanisme juridique ne pose aucune condition de seuil.
Qu’est-ce qu’un accident du travail, concrètement ?
Le Code de la sécurité sociale encadre la notion autour d’un fait accidentel survenu par le fait ou à l’occasion du travail. Trois conditions cumulatives sont généralement retenues : un événement soudain et imprévu, une survenue dans le cadre de l’activité professionnelle, et une lésion identifiable. Une chute dans l’atelier, une brûlure en cuisine, un choc psychologique après une agression sur le lieu de travail : chacun de ces cas peut répondre à cette définition, à condition que la lésion soit constatée et datée.
Le malaise sur le lieu de travail, un cas souvent mal compris
Un malaise survenu pendant les horaires de travail n’est pas automatiquement écarté. La difficulté tient à la cause : si rien ne permet d’exclure un lien avec l’activité professionnelle, la présomption d’imputabilité joue en faveur du salarié. À l’inverse, une cause strictement personnelle et déjà documentée médicalement peut affaiblir la reconnaissance. C’est l’un des points les plus disputés dans l’instruction des dossiers, précisément parce qu’il n’existe pas de réponse mécanique : chaque situation est examinée sur ses faits.
Accident du travail ou accident de trajet : où se situe la frontière ?
La distinction repose sur la notion d’itinéraire protégé. Un accident de trajet survient sur le parcours habituel entre le domicile et le lieu de travail, ou entre le lieu de travail et le lieu de restauration habituel. Un détour pour des motifs personnels non liés aux nécessités de la vie courante peut faire sortir l’accident de cette protection. La preuve à apporter diffère aussi : pour un accident de trajet, il faut généralement établir plus précisément les circonstances, alors que sur le lieu de travail pendant les horaires habituels, la présomption d’imputabilité facilite la reconnaissance.
Cette confusion entre les deux régimes revient souvent : un salarié pense que « ça s’est passé en allant travailler » suffit à tout couvrir de la même manière qu’un accident survenu dans l’entreprise. Ce n’est pas le cas. L’itinéraire protégé a ses propres règles, et un détour, même bref, peut changer l’issue du dossier.
Que faire dans les heures qui suivent l’accident ?
Informer l’employeur sans attendre
Le salarié doit informer son employeur dans un délai de 24 heures. Ce délai court, volontairement serré, s’explique par la nécessité de dater précisément l’événement et de limiter les contestations ultérieures. En pratique, une information verbale immédiate suivie d’une confirmation écrite reste la pratique la plus sûre, surtout quand des témoins sont présents sur le moment.
Faire établir un certificat médical
Le certificat médical initial, établi par un médecin, décrit les lésions constatées et conditionne tout l’examen du dossier par la caisse. Ce document circule généralement sous forme de volets : certains sont transmis à la caisse primaire d’assurance maladie, un volet reste au salarié. Sans ce certificat, aucune instruction sérieuse n’est possible. C’est souvent le document que les salariés négligent de réclamer dans l’urgence, alors qu’il structure toute la suite du dossier.
Quels sont les délais de déclaration et que faire en cas de refus de l’employeur ?
L’employeur dispose d’un délai de 48 heures, hors dimanches et jours fériés, pour déclarer l’accident à l’Assurance Maladie. Une fois la déclaration transmise, l’employeur peut émettre des réserves motivées dans un délai de 10 jours, ce qui ouvre une instruction plus approfondie. La caisse, de son côté, peut se prononcer dans un délai de 30 jours à compter de la réception du dossier complet, sauf nécessité d’investigation supplémentaire.
Si l’employeur refuse ou tarde à déclarer, le salarié peut effectuer lui-même la déclaration auprès de sa caisse. C’est une possibilité trop peu connue, qui évite de dépendre entièrement de la bonne volonté de l’entreprise. Je rapproche souvent cette situation d’un équipement de secours : on ne souhaite jamais avoir à s’en servir, mais savoir qu’il existe et comment s’en servir avant d’être en difficulté change toute la gestion du risque. Garder une copie du certificat médical, noter les coordonnées d’un témoin, conserver un échange écrit avec l’employeur : ce sont les réflexes à préparer avant la tempête administrative, pas pendant.
Quelle prise en charge pendant l’arrêt de travail ?
Les frais médicaux liés à l’accident reconnu sont pris en charge à 100 % dans la limite des tarifs de base de l’Assurance Maladie, ce qui évite au salarié d’avancer l’intégralité des frais dans la plupart des situations. Pendant l’arrêt, le contrat de travail est suspendu, et cette suspension s’accompagne d’une protection renforcée : l’employeur ne peut pas rompre le contrat pour un motif lié à l’état de santé consécutif à l’accident, sauf situations très encadrées comme une faute grave étrangère à l’accident ou une impossibilité de maintenir le contrat pour un motif non lié à l’accident.
À l’issue de l’arrêt, deux chemins se distinguent : la guérison, qui met fin au processus sans séquelle durable, ou la consolidation, qui fixe l’état de santé et permet d’évaluer une éventuelle incapacité permanente. En cas d’incapacité permanente partielle, le salarié peut percevoir, selon les cas, une indemnité en capital ou une rente. Une visite de reprise organisée par le médecin du travail détermine ensuite l’aptitude ou l’inaptitude au poste ; en cas d’inaptitude, l’employeur est tenu d’engager une recherche de reclassement.
Travailleurs indépendants et situations particulières
Un travailleur indépendant n’est pas couvert de la même façon qu’un salarié affilié au régime général. Il peut, selon sa situation, souscrire une assurance volontaire individuelle pour bénéficier d’une couverture comparable, avec un remboursement calculé sur la base des tarifs conventionnels. Les stagiaires, apprentis ou bénéficiaires de certains dispositifs d’insertion relèvent eux aussi de règles spécifiques selon leur structure de rattachement. Dans tous ces cas particuliers, le réflexe le plus utile reste de se renseigner directement auprès de l’organisme ou de la structure dont on dépend, plutôt que de supposer que le régime général s’applique par défaut. C’est précisément là que se glissent le plus d’erreurs d’appréciation, par simple méconnaissance du bon interlocuteur.