Un propriétaire qui loue un appartement vide et encaisse 9 000 € de loyers par an n’a, dans l’immense majorité des cas, rien à calculer : il reporte ce chiffre brut sur sa déclaration et l’administration applique elle-même une déduction forfaitaire. C’est tout le principe du régime micro-foncier. Ce qui le rend à la fois pratique et parfois mal compris, car on y perd la possibilité de déduire ce qu’on a réellement dépensé.
Le principe : un forfait qui remplace vos charges réelles
Le régime micro-foncier s’applique de plein droit aux revenus tirés d’une location nue, c’est-à-dire non meublée. Il repose sur une idée simple : plutôt que de demander au propriétaire de lister et justifier chaque dépense, l’administration fiscale applique un abattement forfaitaire représentatif de frais directement sur le montant brut déclaré. Le contribuable n’a donc qu’une seule ligne à remplir, sans facture à conserver pour ce calcul précis.
Cette simplicité a un revers. L’abattement est calculé automatiquement, sans tenir compte de ce que le bailleur a réellement engagé en travaux, en intérêts d’emprunt ou en frais de gestion. Pour un bien sans charges particulières, c’est un avantage net. Pour un bien qui vient de faire l’objet d’une rénovation lourde, cela peut au contraire priver le propriétaire d’une déduction bien plus intéressante.
Qui peut en bénéficier, et qui en est exclu
Le seuil de 15 000 € de revenus fonciers annuels
Le micro-foncier concerne les propriétaires dont le total des revenus fonciers bruts annuels ne dépasse pas 15 000 €, tous biens loués nus confondus. Ce seuil s’apprécie au niveau du foyer fiscal et additionne les loyers de l’ensemble des locations non meublées détenues, qu’il s’agisse d’un seul logement ou de plusieurs. Dès que la somme franchit ce plafond, le passage au régime réel devient obligatoire, sans possibilité de rester au forfait l’année suivante.
Les biens et situations qui sortent du cadre
Certaines situations excluent le micro-foncier même sous le seuil de 15 000 €. C’est le cas des biens relevant d’un régime fiscal particulier, comme certains dispositifs d’investissement locatif qui imposent le régime réel pour permettre les déductions spécifiques attachées au dispositif. La location meublée suit une tout autre logique : les revenus qu’elle génère relèvent des bénéfices industriels et commerciaux, pas des revenus fonciers, et ne peuvent donc jamais entrer dans le micro-foncier. Un bien détenu via une SCI soumise à l’impôt sur les sociétés ne rentre pas non plus dans ce cadre, contrairement à une SCI à l’impôt sur le revenu dont les associés peuvent, eux, relever du micro-foncier pour leur quote-part.
Le calcul concret de l’abattement de 30 %
Le mécanisme de calcul est volontairement rudimentaire. Le propriétaire déclare le montant brut de ses loyers encaissés sur l’année, sans en soustraire la moindre charge au préalable. L’administration applique ensuite un abattement de 30 % sur ce montant, et ce sont seulement les 70 % restants qui constituent la base imposable, soumise à l’impôt sur le revenu selon le barème progressif du foyer, puis aux prélèvements sociaux.
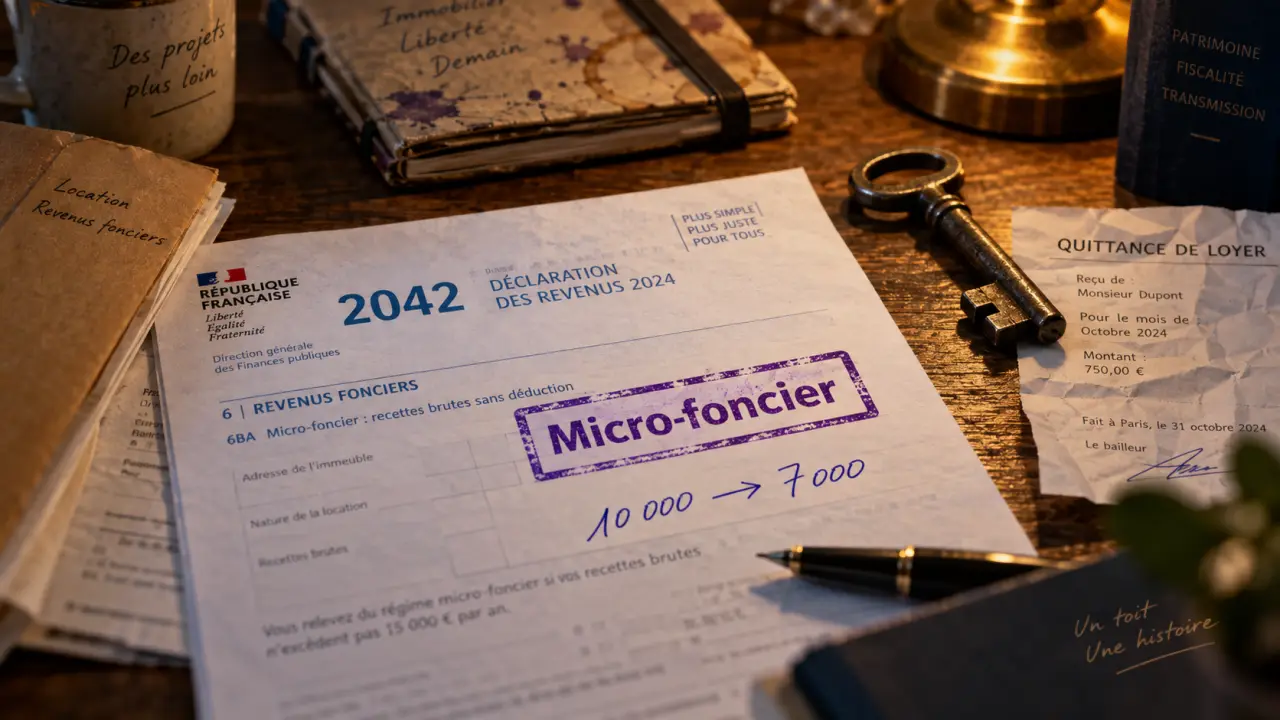
Pour fixer les idées : un propriétaire qui perçoit 10 000 € de loyers annuels verra sa base imposable ramenée à 7 000 € après abattement. C’est sur ce montant que s’appliquent ensuite le taux marginal d’imposition du foyer et les prélèvements sociaux. Aucun justificatif n’est à produire pour obtenir cette réduction : elle est automatique dès que la case correspondante est remplie.
Une question revient souvent sur ce qu’il faut inclure dans ce montant brut : faut-il déclarer les loyers charges comprises ? La réponse est oui pour la partie qui constitue un vrai revenu pour le propriétaire. Mais les charges locatives récupérées auprès du locataire, qui correspondent à des dépenses que le bailleur a lui-même avancées pour son compte, ne sont normalement pas à intégrer dans les recettes imposables. C’est un point de vigilance fréquent, notamment en copropriété, où la frontière entre charges récupérables et revenu réel n’est pas toujours lue avec la rigueur qu’elle mérite.
Ce que le micro-foncier ne permet pas de déduire
C’est sans doute le point le plus mal compris du dispositif : au micro-foncier, aucune charge ne se déduit séparément. Ni les travaux de réparation ou d’entretien, ni les intérêts d’emprunt, ni la taxe foncière, ni les primes d’assurance ne viennent réduire la base imposable en plus de l’abattement. Les 30 % sont censés couvrir forfaitairement l’ensemble de ces postes, qu’ils aient coûté 500 € ou 5 000 € dans l’année.
En observant des retours de propriétaires qui viennent de faire réaliser des travaux importants, on retrouve toujours la même déconvenue : ils pensaient pouvoir cumuler l’abattement forfaitaire et la déduction de leurs factures de rénovation. Ce n’est tout simplement pas prévu par le texte. Le choix du régime se fait l’année où les charges sont engagées, pas après coup, ce qui impose d’anticiper plutôt que de subir.
On peut penser cela comme une chaîne de production bien réglée, où chaque maillon fait un travail précis : l’un visse, l’autre contrôle, un troisième emballe. Le micro-foncier fonctionne à l’inverse d’une chaîne détaillée. Un seul geste remplace toute la séquence, un forfait qui absorbe en un clic ce qu’une déclaration au réel traiterait poste par poste. Cette simplification a un coût caché : quand un maillon de la chaîne réelle, les travaux par exemple, pèse plus lourd que les autres, le forfait ne le voit plus et traite tout au même niveau. C’est précisément dans ces cas que le réel redevient pertinent, pour redonner du poids au maillon qui en a réellement.
La déclaration pratique et le choix du régime réel
Quelle case remplir sur la déclaration de revenus
Concrètement, le montant brut des revenus fonciers se reporte sur le formulaire 2042, dans la case prévue pour le micro-foncier, généralement identifiée 4BE sur la déclaration en ligne comme sur la version papier. Il n’y a pas de formulaire annexe à produire : contrairement au régime réel, qui impose de remplir une déclaration 2044 détaillant chaque charge, le micro-foncier se limite à ce report unique. Cette simplicité déclarative explique pourquoi la plupart des petits bailleurs y restent par défaut, sans même envisager l’alternative.
Basculer vers le régime réel quand les charges dépassent 30 %
L’arbitrage devient pertinent dès que les charges réelles et justifiées dépassent le seuil des 30 % forfaitaires. Travaux de rénovation, intérêts d’un crédit immobilier récent, frais de gestion ou grosse réparation de toiture peuvent faire basculer la balance en faveur du régime réel, qui permet de déduire chaque dépense pour son montant exact, sur présentation de justificatifs. Mieux encore, lorsque les charges dépassent les loyers encaissés, un déficit foncier se crée, imputable sur le revenu global dans certaines limites, avec un report possible sur plusieurs années pour la part qui n’a pas pu être absorbée immédiatement.
Ce choix n’est cependant pas anodin : opter pour le régime réel engage le contribuable pour trois années consécutives, sans retour possible au micro-foncier avant ce terme, même si les charges diminuent fortement l’année suivante. C’est une décision qui mérite d’être posée sur plusieurs exercices plutôt que sur la seule année des travaux, faute de quoi l’option peut se révéler moins favorable qu’elle ne paraissait au moment de la signer. Dans les situations les plus complexes, biens en indivision, parts de SCI, enchaînement de travaux sur plusieurs années, un conseiller fiscal ou un expert-comptable reste la ressource la plus fiable pour trancher, les règles de report et de plafonnement étant suffisamment fines pour qu’une erreur de lecture coûte cher.