Un prévisionnel financier gratuit se trouve en quelques clics : un fichier Excel téléchargeable ou une application en ligne qui promet de générer automatiquement les tableaux. Le vrai sujet n’est pas de le trouver, mais de savoir ce qu’il faut y mettre et comment vérifier que le résultat tient la route. J’ai observé assez de dossiers de création pour constater que la gratuité de l’outil n’est jamais le problème. C’est la qualité des hypothèses qui décide si le document convainc une banque ou s’effondre au premier contrôle.
Prévisionnel gratuit : ce que couvre réellement un modèle Excel
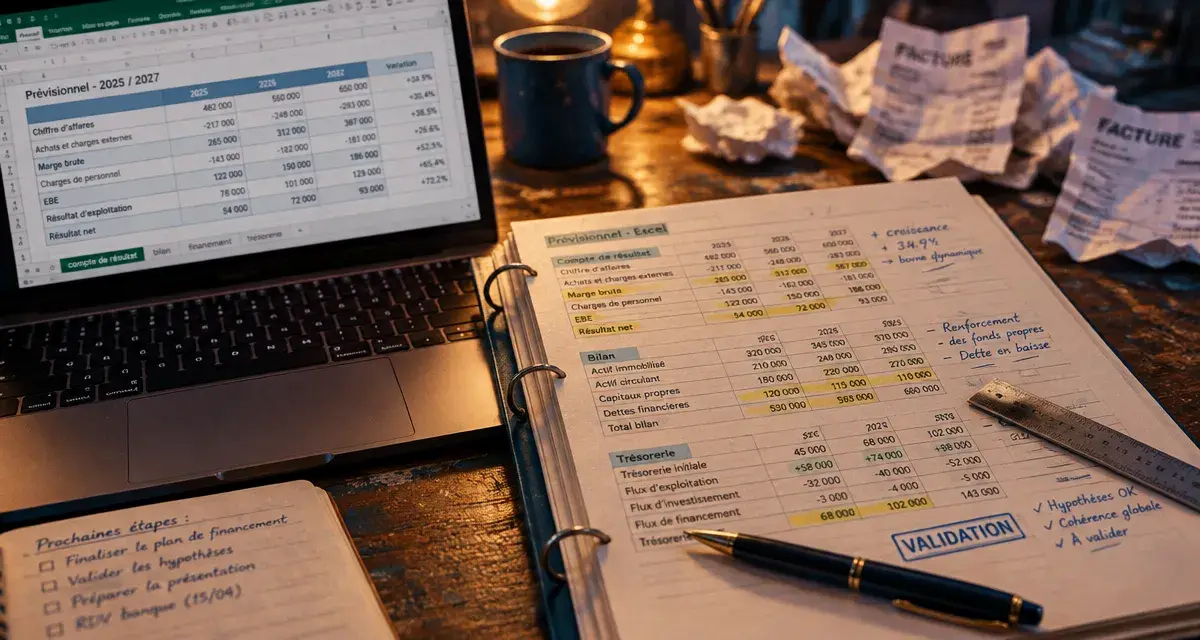
Un modèle de prévisionnel financier gratuit se présente généralement sous forme d’un classeur Excel avec plusieurs onglets de saisie, chiffre d’affaires, charges, investissements, financements, reliés à des onglets de résultats qui se calculent automatiquement. L’intérêt est réel : on ne repart pas d’une feuille blanche, les formules de calcul du résultat ou du solde de trésorerie sont déjà posées. La limite l’est aussi : ces formules sont figées, rarement adaptées à un cas atypique, et la moindre erreur de saisie dans une cellule source se propage silencieusement dans tous les tableaux.
Fichier Excel ou application en ligne
Une application en ligne automatise davantage : elle génère les quatre tableaux d’un coup, affiche des graphiques d’évolution de la trésorerie, et prend parfois en charge plusieurs régimes fiscaux et sociaux sans qu’il faille modifier une formule. En contrepartie, on perd la visibilité sur les calculs, on ne voit pas comment le résultat se construit, ce qui complique la détection d’une hypothèse absurde. Le fichier Excel, lui, reste modifiable et transparent, mais demande davantage de rigueur. Entre les deux, le choix dépend moins de la gratuité que du niveau de contrôle qu’on veut garder sur ses propres chiffres.
Les quatre tableaux qui composent un prévisionnel financier
Le prévisionnel financier n’est pas un document unique mais un ensemble de quatre tableaux qui se répondent. Le compte de résultat prévisionnel mesure la rentabilité sur une période d’un an : produits, charges, marge et résultat net. Le bilan prévisionnel décrit la situation patrimoniale à une date donnée, actifs, passifs, immobilisations, stocks, créances et trésorerie. Le plan de financement initial confronte les besoins du projet aux ressources mobilisées pour les couvrir. Le plan de trésorerie, enfin, suit mois par mois les encaissements et les décaissements pour vérifier que le solde ne devient jamais négatif.
Pourquoi ces documents doivent rester liés entre eux
C’est là que je vois le plus d’incohérences dans les dossiers que j’ai pu observer : un entrepreneur modifie son chiffre d’affaires dans un onglet sans reporter l’effet sur la TVA collectée, ou ajuste un investissement sans recalculer l’amortissement correspondant. Ces quatre tableaux forment un circuit fermé, à l’image d’un réseau électrique où chaque fil reste relié aux autres. Modifier un courant sur une branche sans vérifier l’effet en aval produit un déséquilibre qui ne se voit pas tout de suite, mais qui finit par faire sauter un disjoncteur, ici, une trésorerie négative que personne n’avait anticipée. Avant de présenter le document, il faut reparcourir chaque lien entre les tableaux, pas seulement le résultat final affiché en bas de page.
Les données à réunir avant de remplir le modèle
Un prévisionnel ne vaut que ce que valent ses hypothèses de départ. Avant d’ouvrir le fichier, mieux vaut rassembler une estimation du chiffre d’affaires appuyée sur une étude de marché ou des données sectorielles, le détail des achats de marchandises ou matières premières, les frais généraux fixes et variables, la liste des investissements corporels et incorporels avec leurs devis, le plan de financement envisagé (apport personnel, compte courant d’associé, emprunt, subvention), et les rémunérations avec leurs cotisations sociales selon le régime du dirigeant.
Le cas souvent sous-estimé de la fiscalité
La TVA, l’impôt sur les sociétés ou l’impôt sur le revenu, et la cotisation foncière des entreprises sont des éléments régulièrement sous-dimensionnés dans les premiers jets. Le piège le plus fréquent concerne la TVA : un compte de résultat raisonne hors taxes, mais la trésorerie encaisse et décaisse des montants toutes taxes comprises. Oublier ce décalage revient à présenter une rentabilité correcte sur le papier tout en découvrant, trois mois après le lancement, un besoin de trésorerie que rien n’avait signalé.
Les erreurs qui faussent le résultat sans qu’on s’en aperçoive
J’ai pu observer, dans plusieurs projets de petite taille, commerce de proximité, activité de services, restauration rapide, un schéma qui revient : une hypothèse de chiffre d’affaires optimiste de 20 à 30 % par rapport à ce que montraient les données du secteur, compensée par aucune marge de sécurité sur les charges. Le résultat affiché en première ligne semblait solide. Le plan de trésorerie, lui, basculait négatif dès le quatrième mois une fois les délais de paiement clients intégrés. Les autres erreurs classiques : oublier une charge ponctuelle (frais de constitution, assurance, premier loyer), ne pas provisionner les cotisations sociales du dirigeant avant tout encaissement, ou confondre le montant d’un investissement avec sa dotation annuelle d’amortissement.
Un bon réflexe consiste à construire trois scénarios, pessimiste, réaliste, optimiste, plutôt qu’une seule ligne de chiffres. Ce n’est pas un exercice de prudence excessive, c’est une façon de mesurer la marge d’erreur que le projet peut absorber sans basculer dans le rouge.
Vérifier son prévisionnel avant de le présenter
Avant de transmettre le document à une banque ou à un investisseur, quelques contrôles simples permettent de repérer la majorité des incohérences : le solde de trésorerie reste-t-il positif chaque mois, le plan de financement est-il équilibré entre besoins et ressources, les hypothèses de chiffre d’affaires sont-elles justifiées par un devis, un contrat ou une donnée de marché identifiable plutôt que par une estimation arbitraire ? Un modèle gratuit, aussi bien conçu soit-il, ne pose jamais ces questions à la place de celui qui le remplit.
L’intérêt d’une relecture par un expert-comptable
Faire relire son prévisionnel par un professionnel ne sert pas seulement à corriger des formules. Cela permet de challenger les hypothèses elles-mêmes : un œil extérieur repère plus facilement un volume de ventes irréaliste ou une charge sociale sous-estimée que celui qui a construit le fichier. Pour un dossier destiné à un financement, cette validation pèse aussi dans la crédibilité perçue par la banque : un prévisionnel non vérifié et un prévisionnel relu par un professionnel ne sont pas lus avec le même degré de confiance, même si les chiffres de départ sont identiques.