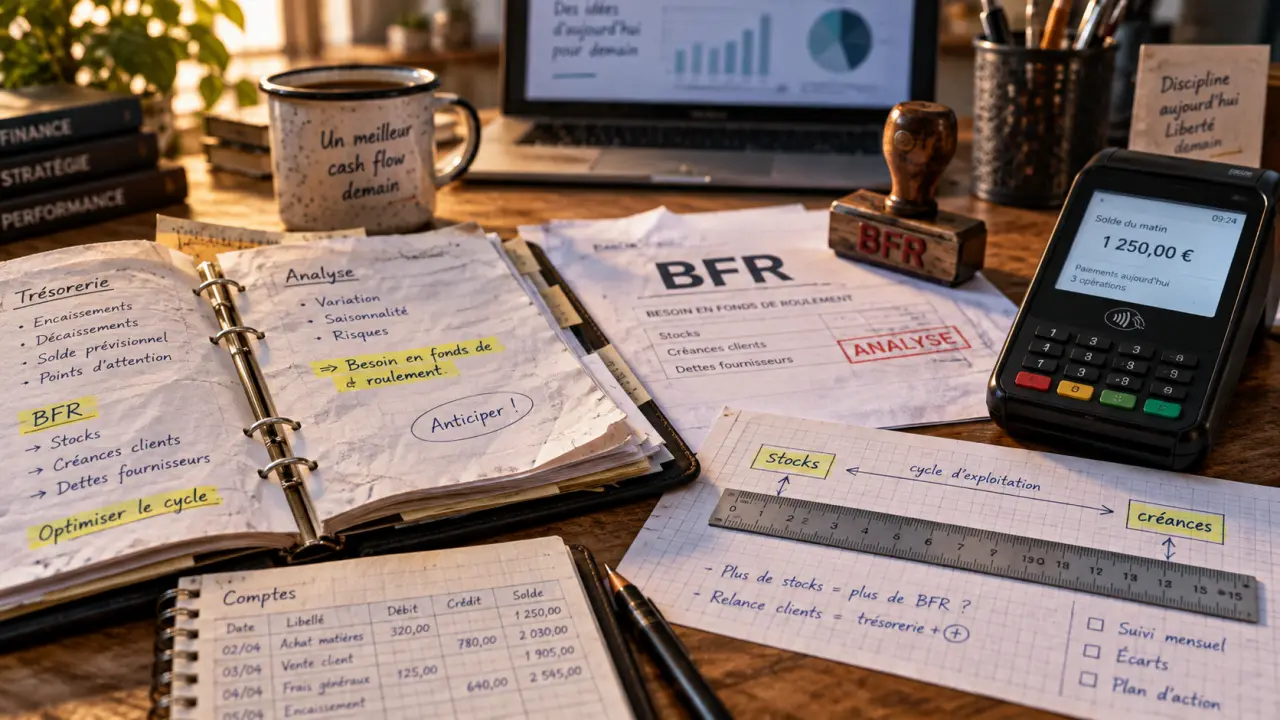
Un dirigeant qui consulte son solde bancaire chaque matin et un dirigeant qui calcule son besoin en fonds de roulement chaque trimestre ne pilotent pas la même entreprise. Le premier réagit. Le second anticipe. Le BFR permet de faire ce basculement : il traduit en chiffres ce que le cycle d’exploitation immobilise réellement, avant même que la trésorerie n’en ressente les effets.
Qu’est-ce que le besoin en fonds de roulement, concrètement
Le besoin en fonds de roulement mesure l’argent qu’une entreprise doit mobiliser pour financer le décalage entre ce qu’elle décaisse (achats, salaires, charges) et ce qu’elle encaisse (ventes réglées par les clients). Ce décalage n’a rien d’anormal : il est structurel dans la quasi-totalité des activités, parce qu’on paie généralement ses fournisseurs avant d’être payé par ses clients, et qu’on stocke de la marchandise ou des matières avant de la vendre.
Une confusion revient souvent chez les dirigeants qui découvrent cette notion : ils pensent que le BFR est un problème de rentabilité. Ce n’est pas le cas. Une entreprise peut être largement bénéficiaire sur le papier et se retrouver à court de liquidités simplement parce que son cycle d’exploitation s’est allongé. Le BFR est un indicateur de structure financière, pas de performance commerciale.
Pourquoi cet indicateur varie selon l’activité
Une entreprise de services qui facture à la prestation et encaisse vite aura souvent un BFR faible, parfois négatif. Un commerce de détail qui paie comptant ses fournisseurs mais vend immédiatement peut aussi afficher un BFR très bas. À l’inverse, une entreprise industrielle qui immobilise des stocks de matières premières, transforme, stocke le produit fini puis accorde 60 jours de délai de paiement à ses clients peut avoir un BFR qui représente plusieurs mois de chiffre d’affaires. Le montant en valeur absolue n’a donc de sens que rapporté à l’activité et au secteur.
Comment calculer le BFR : la formule et ses composantes
La formule du BFR est simple dans son principe : on additionne les éléments d’actif circulant liés à l’exploitation, puis on soustrait les éléments de passif circulant liés à l’exploitation.
BFR = (Stocks + Créances clients) − Dettes fournisseurs
Dans une version plus détaillée, on peut intégrer d’autres créances et dettes d’exploitation (acomptes, TVA à décaisser, charges sociales à payer), mais la version resserrée aux trois postes principaux suffit déjà à donner une lecture fiable pour un pilotage courant.
Les postes à l’actif : stocks et créances clients
Les stocks regroupent les matières premières, les en-cours de production et les produits finis non vendus. Plus ils sont volumineux ou rotent lentement, plus ils immobilisent de trésorerie. Les créances clients correspondent aux factures émises mais non encore réglées : elles représentent de l’argent gagné sur le papier mais pas encore disponible. Ensemble, ces deux postes forment le besoin brut de financement d’exploitation.
Le poste au passif : les dettes fournisseurs
Les dettes fournisseurs viennent en déduction parce qu’elles représentent un financement gratuit accordé par les fournisseurs : tant que la facture n’est pas réglée, l’argent reste dans les comptes de l’entreprise. Plus les délais fournisseurs sont longs, plus ce poste réduit mécaniquement le besoin en fonds de roulement. La négociation des conditions de paiement fournisseurs est souvent un levier plus rapide à activer que la réduction des stocks.
Exemple de calcul du BFR pas à pas
Prenons une entreprise fictive qui réalise 600 000 euros de chiffre d’affaires annuel. À la clôture, son bilan affiche 45 000 euros de stocks, 80 000 euros de créances clients et 35 000 euros de dettes fournisseurs.
Le calcul donne : (45 000 + 80 000) − 35 000 = 90 000 euros. Cette entreprise doit donc mobiliser 90 000 euros en permanence pour faire tourner son cycle d’exploitation, indépendamment de ses résultats. Rapporté à son chiffre d’affaires, ce BFR représente environ 54 jours de CA, une donnée utile pour comparer d’une année sur l’autre ou avec un concurrent de taille comparable.
Ce qui frappe dans ce type d’exemple, documenté sur plusieurs dossiers de TPE industrielles, c’est que le montant en valeur absolue inquiète souvent plus que sa tendance. Un BFR de 90 000 euros stable depuis trois ans est moins préoccupant qu’un BFR de 40 000 euros qui a doublé en six mois. C’est la vitesse de dégradation qui doit alerter, pas le niveau seul.
Interpréter le résultat : positif, nul ou négatif
Un BFR positif signifie que l’entreprise doit financer son cycle d’exploitation par des ressources externes : trésorerie disponible, découvert autorisé, ou financement court terme comme l’affacturage. C’est la situation la plus fréquente, notamment dans l’industrie et le commerce de gros.
Un BFR négatif signifie l’inverse : les dettes fournisseurs couvrent largement les stocks et créances. L’entreprise dispose alors d’un excédent de financement généré par son propre cycle d’exploitation, ce qui est caractéristique de la grande distribution ou de certains modèles d’abonnement encaissés d’avance.
Le seuil qui sépare le pilotage serein du pilotage sous tension
Peu d’articles mentionnent qu’il existe un seuil d’alerte propre à chaque entreprise, rarement le même d’une structure à l’autre : le point à partir duquel le BFR dépasse la capacité de financement court terme disponible (trésorerie, ligne de découvert, encours d’affacturage). Tant que le BFR reste sous ce seuil, il peut évoluer sans provoquer de rupture. Une fois franchi, chaque jour de décalage supplémentaire sur un paiement client se traduit directement par une tension de caisse visible, parfois un retard de virement de salaire ou une relance fournisseur. Identifier ce seuil propre à sa structure, en le comparant mois après mois à ses lignes de financement disponibles, est souvent plus utile que de suivre le BFR en valeur absolue : c’est ce franchissement, et non le montant lui-même, qui déclenche la crise de liquidité.
Le cas d’une PME de négoce, observé dans un dossier comparable, illustre bien ce mécanisme : le BFR progressait d’environ 8 % par an en cohérence avec sa croissance, jusqu’à ce qu’un client important obtienne un allongement de délai de paiement de 30 à 60 jours. Le BFR a bondi de 25 % en un trimestre, franchissant ce seuil de capacité sans qu’aucun indicateur comptable classique n’ait alerté en amont.
Réduire son BFR : les leviers qui fonctionnent réellement
Trois leviers permettent d’agir sur le BFR, et ils ne demandent pas tous le même effort ni le même délai de mise en œuvre.
- Réduire les délais de paiement clients, par la relance systématique, l’acompte à la commande ou l’incitation au paiement anticipé.
- Allonger les délais fournisseurs par la négociation, dans les limites légales en vigueur.
- Optimiser la rotation des stocks, en ajustant les quantités commandées à la demande réelle plutôt qu’à des habitudes historiques.
Dans la pratique, le levier sur les stocks demande le plus de temps à produire un effet visible, parce qu’il touche à des processus d’achat et de production. Le levier sur les délais clients, lui, peut donner un résultat en quelques semaines si la relance est menée avec discipline. C’est souvent là que se joue le plus grand écart entre les entreprises : non pas dans la qualité des produits ou services, mais dans la rigueur du suivi des factures en retard.