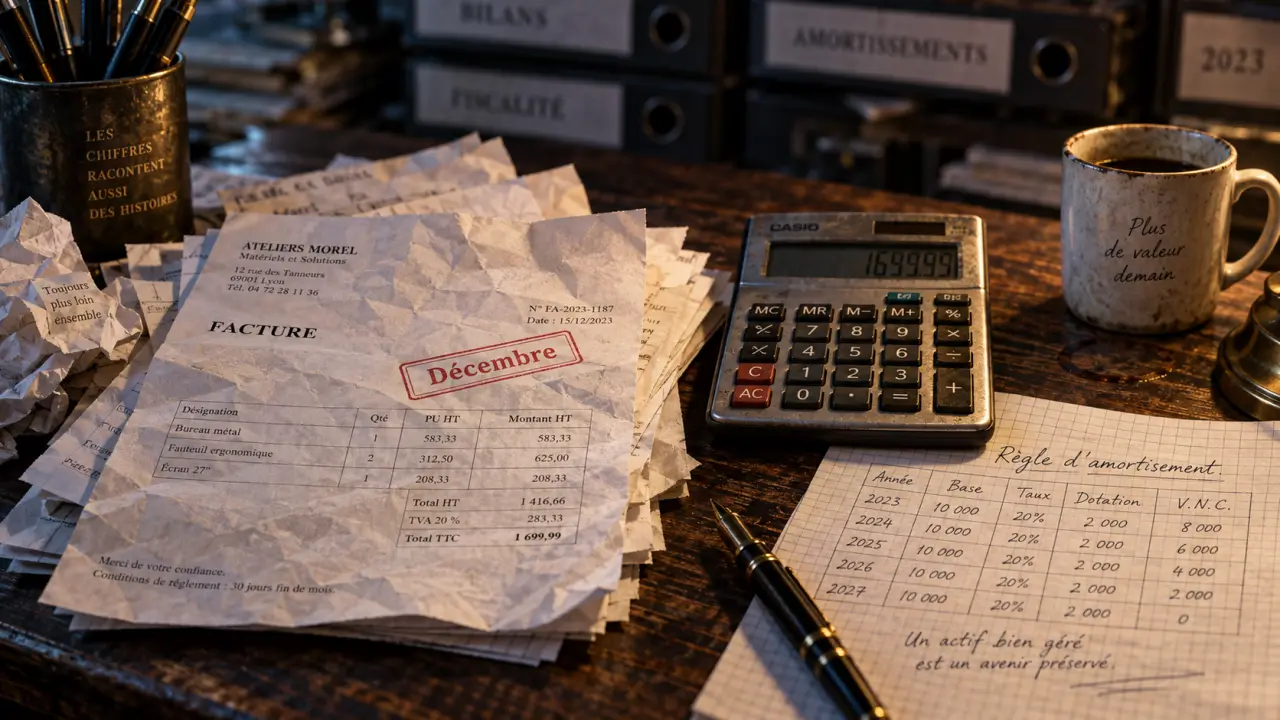
Une facture émise en décembre mais payée en janvier, une machine achetée 10 000 € dont la valeur de marché grimpe à 12 000 € six ans plus tard, une méthode d’amortissement qu’on voudrait changer parce qu’elle arrange moins bien le résultat de l’année : chacune de ces situations renvoie à une règle précise du droit comptable français. Ces règles, on les appelle les principes comptables, et elles ne sont pas de simples recommandations de bon sens. Elles sont inscrites dans le Plan Comptable Général et dans le Code de commerce, et leur non-respect peut coûter cher, financièrement comme juridiquement.
Pourquoi des principes et pas de simples habitudes de gestion
J’observe souvent une confusion chez les dirigeants qui découvrent la comptabilité par la pratique plutôt que par la théorie : ils pensent que tenir des comptes, c’est enregistrer des flux d’argent dans un ordre à peu près logique. En réalité, un principe comptable est une règle de méthode qui s’impose quelle que soit l’entreprise, sa taille ou son secteur. Il fixe comment évaluer un bien, quand rattacher une charge, ou dans quel ordre présenter une perte probable. Sans ce socle commun, deux entreprises comparables pourraient afficher des résultats incomparables simplement parce qu’elles auraient choisi des conventions différentes.
C’est là tout l’intérêt de la standardisation : elle rend les comptes lisibles pour un banquier, un investisseur ou un repreneur qui n’a jamais mis les pieds dans l’entreprise. Un cas de reprise que j’ai pu observer illustre bien ce point : une PME de négoce avait changé trois fois de méthode d’évaluation de stock en cinq ans, rendant toute comparaison d’une année sur l’autre quasiment inutilisable pour l’acquéreur potentiel. La négociation s’en est trouvée compliquée, les clauses de garantie de passif allongées, et le prix revu à la baisse.
Les 10 principes comptables fondamentaux, expliqués avec leurs effets concrets
Continuité d’exploitation et indépendance des exercices
Le principe de continuité d’exploitation suppose que l’entreprise va poursuivre son activité dans un avenir prévisible, ce qui autorise à évaluer les actifs sur cette base plutôt que sur une hypothèse de liquidation. Dès que cette continuité est remise en cause, les règles d’évaluation changent radicalement. Le principe d’indépendance des exercices, lui, impose de rattacher chaque charge et chaque produit à l’exercice comptable auquel il se rapporte réellement, indépendamment de la date d’encaissement ou de décaissement. Une prestation réalisée en décembre mais facturée en janvier doit être comptabilisée sur l’exercice où le service a été rendu.
Coûts historiques et prudence
Le principe des coûts historiques fixe la valeur d’entrée d’un bien à son coût d’acquisition ou de production, sans tenir compte des variations ultérieures du marché. Une machine achetée 10 000 € en 2020 reste valorisée à ce montant même si sa valeur de marché atteint 12 000 € plus tard, sauf dépréciation constatée en sens inverse. Le principe de prudence complète cette logique dans l’autre direction : il impose de constater une perte probable dès qu’elle est identifiée, sans attendre sa confirmation, mais interdit d’anticiper un gain incertain. Si la valeur de cette même machine chute à 7 000 €, une dépréciation de 3 000 € doit être enregistrée, même si aucune vente n’a eu lieu.
Permanence des méthodes et importance relative
La permanence des méthodes comptables interdit de changer de mode d’évaluation ou d’amortissement d’un exercice à l’autre sans justification sérieuse, précisément pour éviter le genre de dérive évoquée plus haut. Un changement reste possible, mais il doit être exceptionnel, documenté et mentionné en annexe. Le principe d’importance relative introduit une notion de seuil : toute information significative pour la compréhension des comptes doit être communiquée, même si elle ne figure dans aucune ligne obligatoire, tandis qu’un détail sans impact réel peut rester implicite.
Non-compensation et prééminence de la réalité sur l’apparence
Le principe de non-compensation interdit de fusionner une créance et une dette, ou une charge et un produit, pour n’afficher qu’un solde net. Chaque élément du patrimoine doit apparaître séparément, faute de quoi l’image donnée aux lecteurs des comptes serait trompeuse. Le principe de prééminence de la réalité sur l’apparence, enfin, fait primer la substance économique d’une opération sur sa forme juridique : un contrat de crédit-bail, bien qu’il ne transfère pas la propriété juridique du bien, peut être traité comptablement comme une acquisition dans certains référentiels, parce que l’entreprise en assume économiquement les risques et avantages.
Intangibilité du bilan d’ouverture et bonne information
Le bilan d’ouverture d’un exercice doit correspondre exactement au bilan de clôture de l’exercice précédent, sans retouche. C’est le principe d’intangibilité, qui garantit une continuité stricte de la trace comptable d’une année sur l’autre. Le dernier principe, celui de bonne information, impose que les comptes transmettent une information claire, fiable, significative et suffisante pour permettre à un tiers de se faire une opinion sur la situation réelle de l’entreprise.
Ce que le PCG et le Code de commerce exigent concrètement
Ces dix principes ne sont pas une construction doctrinale flottante : ils reposent sur les articles L123-12 à L123-20 du Code de commerce, qui définissent les obligations de tenue de comptabilité, et sont détaillés dans le Plan Comptable Général, qui en précise les modalités d’application pratique. Je trouve utile de penser le PCG comme une carte routière : il ne décide pas où l’entreprise doit aller, mais il impose les mêmes conventions de lecture à tout le monde, les mêmes symboles pour une intersection ou un sens interdit. Sans cette carte commune, chaque comptable dessinerait son propre territoire, et plus personne ne pourrait s’y retrouver d’une entreprise à l’autre.
Cette exigence de code commun se retrouve dans la notion de rampe d’accès aux comptes : un dirigeant non spécialiste, un banquier pressé ou un repreneur étranger doivent pouvoir entrer dans les chiffres sans avoir à décoder des conventions maison. La bonne information comptable fonctionne comme une rampe bien conçue. Elle ne simplifie pas la réalité économique sous-jacente, qui reste complexe, mais elle rend cette réalité accessible à quelqu’un qui n’a pas construit le bâtiment. Un jeu d’écritures techniquement irréprochable mais illisible pour son destinataire manque, en un sens, à ce principe-là autant qu’à celui de la sincérité.
Image fidèle, régularité, sincérité : ce qu’on attend d’une comptabilité conforme
Au-delà des dix principes pris isolément, le droit comptable français exige que les comptes annuels donnent une image fidèle du patrimoine, de la situation financière et du résultat de l’entreprise. Cette exigence se décompose en deux qualités cumulatives : la régularité, qui suppose la conformité aux règles et procédures en vigueur, et la sincérité, qui suppose une application de bonne foi de ces règles, sans intention de travestir la réalité. Une comptabilité peut être techniquement régulière, chaque écriture respecte la norme, et malgré tout manquer de sincérité si les choix d’évaluation ont été orientés pour embellir artificiellement le résultat.
C’est une zone grise que je trouve difficile à trancher de l’extérieur : un seuil de signification mal calibré ou une dépréciation reportée d’un trimestre relèvent-ils d’une erreur d’appréciation ou d’une intention de dissimulation ? La réponse dépend souvent du contexte global de l’entreprise, de la répétition du comportement, et de la cohérence avec les exercices précédents, ce qui explique pourquoi le commissaire aux comptes, quand il existe, examine ces choix sur plusieurs années plutôt qu’isolément.
Que risque une entreprise qui s’écarte de ces règles
Le non-respect des principes comptables expose à des conséquences qui dépassent largement le cadre de la présentation des comptes. Sur le plan financier, des comptes insincères faussent la lecture que font les banques et les investisseurs, ce qui peut compromettre un financement ou une levée de fonds au moment où l’entreprise en a le plus besoin. Sur le plan juridique, les textes prévoient des sanctions pouvant aller jusqu’à des amendes, des peines de prison et une interdiction de gérer pour les dirigeants dont la mauvaise foi serait caractérisée. Sur le plan réputationnel enfin, une irrégularité découverte lors d’un audit ou d’une cession fragilise durablement la confiance des partenaires commerciaux, même quand aucune poursuite n’est engagée.
Ces trois risques, financier, juridique et réputationnel, expliquent pourquoi je considère la discipline comptable comme un sujet de gouvernance à part entière, et non comme une simple question technique déléguée au service comptable. Un dirigeant qui comprend les dix principes n’a pas besoin de savoir les appliquer lui-même, mais il doit être capable de repérer quand une explication qu’on lui donne sonne faux au regard de ces règles.